Le fisc sait-il désormais exactement combien de cryptos vous possédez ? Depuis le 1er janvier 2026, DAC8 change profondément la façon dont les plateformes crypto transmettent les informations aux administrations fiscales. Achats, ventes, échanges, transferts vers un wallet personnel… que peut réellement voir le fisc ? Et que ne peut-il toujours pas savoir ? On fait le point simplement, en se posant les bonnes questions.
Deux collègues entrent le même jour dans la même entreprise, au même salaire. Trente-cinq ans plus tard, l'un possède près de trois fois le patrimoine de l'autre. Même discipline, même taux d'épargne, même rendement. La totalité de l'écart vient d'ailleurs, d'un endroit dont les articles de finance personnelle ne parlent presque jamais. Voici ce que les intérêts composés font vraiment aux différences de départ, puis pourquoi celui qui se trouve en haut de l'escalier ne voit presque jamais les marches qu'il n'a pas eu à monter. On y va !
Une professeure de Stanford tend une enveloppe à quatorze équipes d'étudiants. À l'intérieur, cinq dollars. La consigne est simple, en gagner le plus possible. La plupart se sont donc demandé ce que l'on peut faire avec cinq dollars. C'était déjà l'erreur. L'équipe gagnante n'a jamais touché à son enveloppe, ayant compris que l'argent était un leurre, la vraie ressource se trouvant sous le nez de tout le monde. Cette expérience raconte quelque chose de très dérangeant sur la façon dont nous gérons notre propre patrimoine. Lecture !
Deux personnes, le même métier, le même salaire. L'une n'ose jamais rien dépenser et culpabilise à l'idée d'investir, l'autre voit filer chaque euro sans y penser. Aucune des deux n'est irrationnelle. Chacune rejoue, sans le savoir, une histoire écrite dans l'enfance. Cette histoire porte un nom, votre money script. Tant que vous ne l'avez pas identifiée, aucune connaissance financière ne suffira à la corriger. On regarde ensemble comment la reconnaître, puis comment en changer. C'est parti !
En 2021, des milliers d'épargnants prudents ont fait exactement ce qu'on leur conseillait, mettre une partie de leur argent à l'abri dans des obligations. Un an plus tard, la portion censée les rassurer affichait une perte à deux chiffres. Comment un placement réputé sûr peut-il fondre à ce point ? La réponse tient dans deux mots que presque personne ne prend le temps de vous expliquer, la duration et la convexité. On regarde ça ensemble, sans formule et sans jargon. Go !
Une hausse de seulement 1,4 point… presque invisible. Et pourtant, pour les loueurs en meublé concernés, les prélèvements sociaux passent de 17,2 % à 18,6 %, avec un effet dès l’imposition des revenus de 2025. Une réforme discrète, des exceptions importantes et un surcoût qui peut s’accumuler année après année. Ce qui change réellement, qui est concerné et comment mesurer l’impact sur la rentabilité de votre investissement.
Et si le danger ne venait pas de Bitcoin… mais de la façon dont votre clé privée a été créée ? L’affaire Coldcard montre qu’une cryptographie réputée inviolable peut devenir vulnérable lorsque l’aléatoire de départ est défaillant. Bitcoin n’a pas été piraté. Mais certaines clés étaient beaucoup trop prévisibles. Découvrez comment une simple erreur de génération a pu faire perdre des millions d’euros.
Toute votre vie d'investisseur, on vous a répété la même chose : versez régulièrement, tenez bon, laissez les intérêts composés faire leur travail. Personne, ou presque, ne vous a expliqué ce qui se passe le jour où la mécanique s'inverse. Le jour où vous cessez de remplir le réservoir pour commencer à le vider. Ce jour-là, un nouveau sport commence, plus discret mais bien plus difficile : la décumulation. On regarde ça ensemble !
La loi Le Meur change profondément les règles du jeu pour la location courte durée : fiscalité moins avantageuse, enregistrement obligatoire, quotas locaux et contraintes énergétiques renforcées. Airbnb n’est pas mort, mais l’époque de la rentabilité facile est terminée. Découvrez dans quels cas ce modèle peut encore rester intéressant.
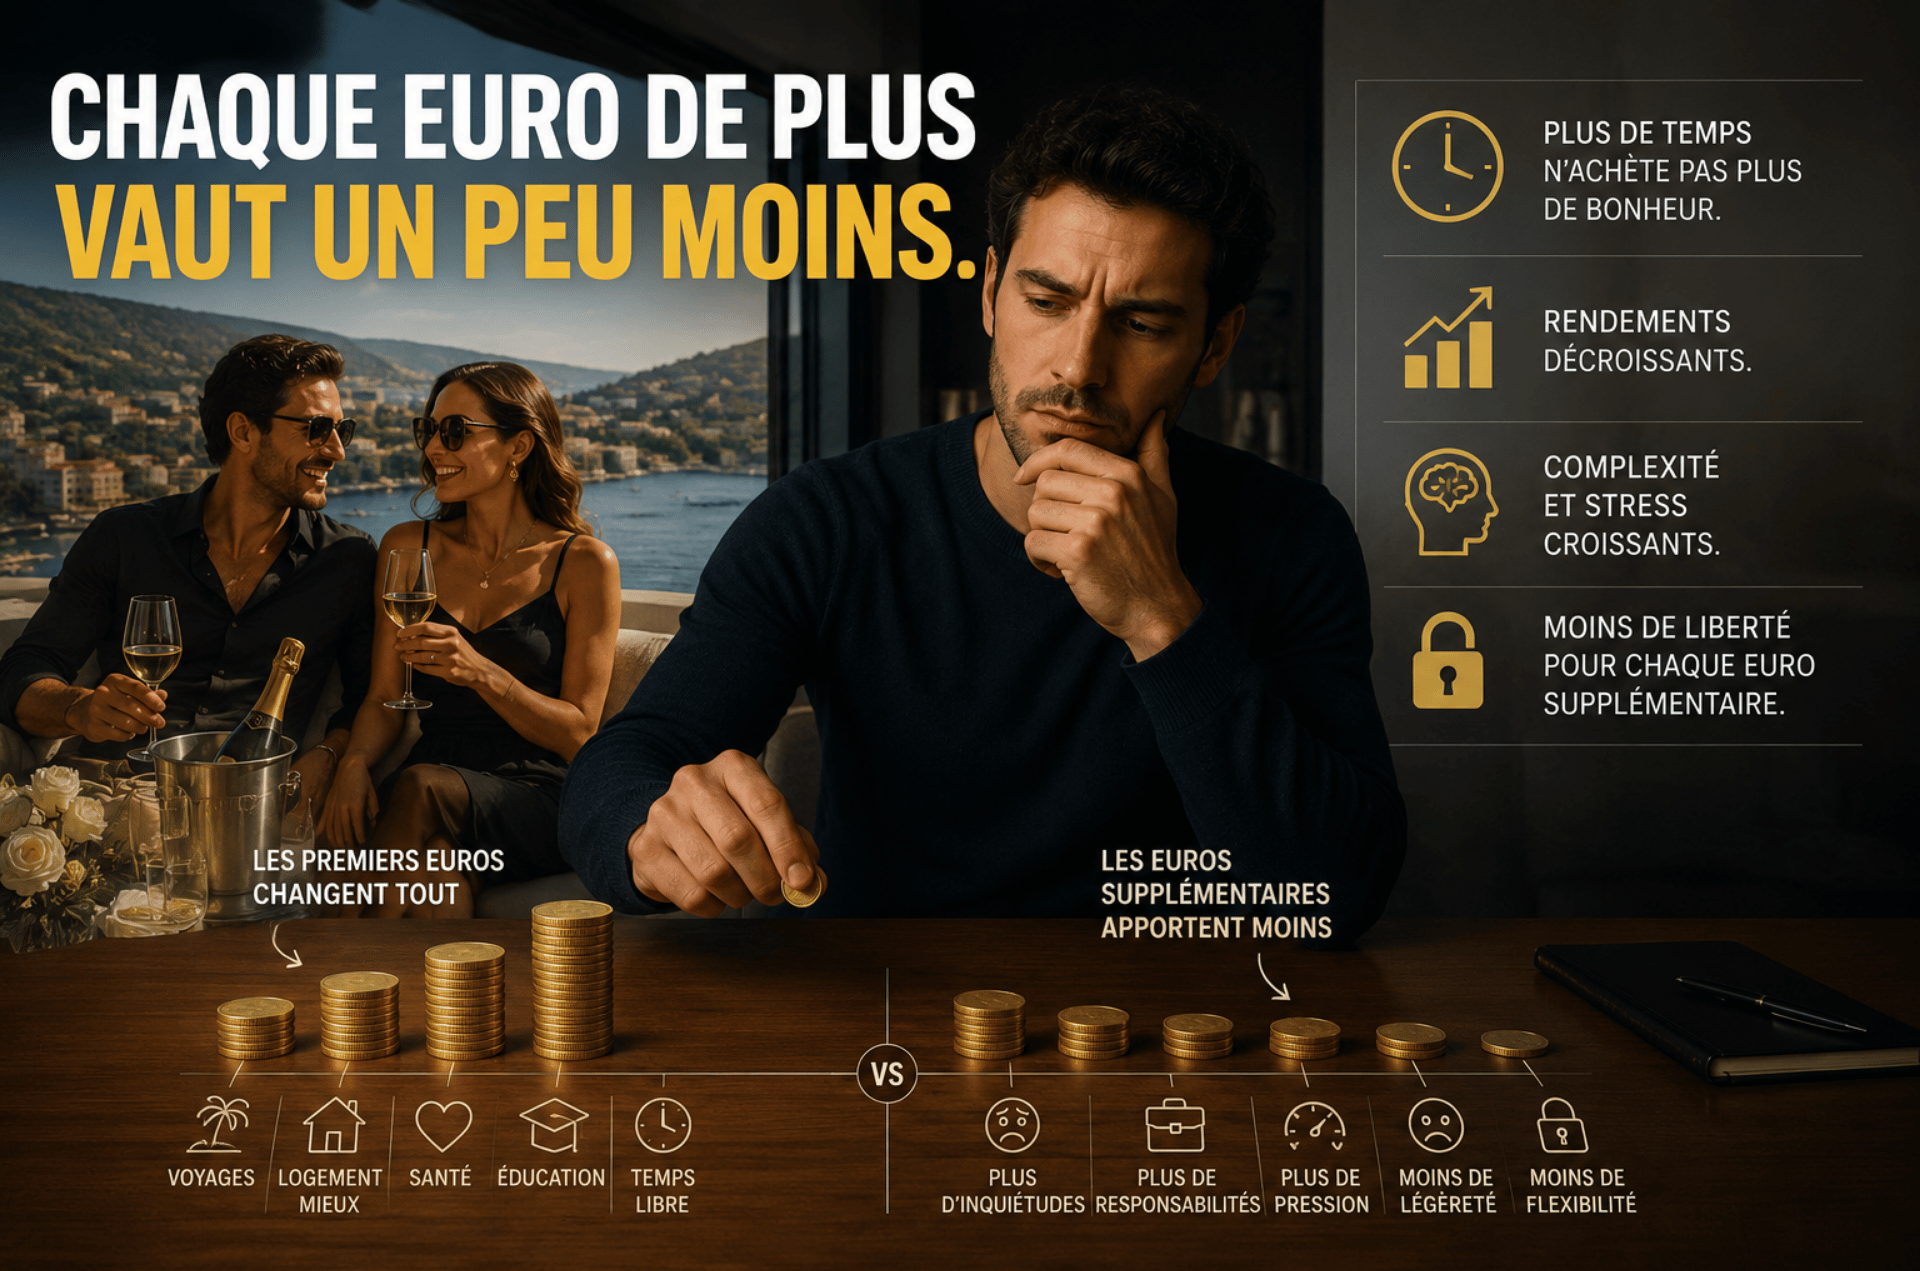
Nous passons une bonne partie de notre vie à courir après le prochain euro, la prochaine augmentation, le prochain palier de patrimoine. Comme si chaque euro gagné valait autant que le précédent. Or il existe une loi, comprise depuis près de trois siècles, qui dit exactement le contraire : plus vous êtes riche, moins le prochain euro vous apporte. Cette loi discrète change tout à la façon de penser son argent, son travail et, au fond, sa vie. On la déplie ensemble.
Faut-il mettre 1 %, 2%, 5 % ou 20 % de crypto dans son patrimoine… Et à partir de quand une simple diversification devient-elle un pari dangereux ? Dans cet article, on chiffre concrètement l’impact d’un krach de 80 % pour comprendre ce que chaque niveau d’exposition peut réellement coûter.
Un ami vous envoie un message. Il a transformé 70 000 euros en 1,5 million. Il n'est pas analyste. Il n'a pas de formation en finance. Il a juste eu, dit-il, le bon instinct au bon moment voire qu'il avait tout compris. Dans votre poitrine, quelque chose se met à tirer. Une envie que vous reconnaissez mais que vous n'aimez pas reconnaître. Ulysse connaissait ce tiraillement. Avant de longer les rochers des Sirènes, il a ordonné à ses hommes de l'attacher au mât du bateau. Non pas parce qu'il doutait de son intelligence. Parce qu'il savait que son intelligence ne suffirait pas. Dans le nouvel article, on parle de ce que votre cerveau fait à votre portefeuille quand quelqu'un autour de vous gagne beaucoup d'argent très vite. On y va !
Les États-Unis sont peut-être à l’aube d’un tournant majeur pour la crypto. Avec le CLARITY Act, Washington tente enfin de répondre à une question centrale : qui doit réguler quoi dans l’écosystème crypto américain ? SEC, CFTC, tokens, stablecoins, plateformes, blockchain mature… derrière ces termes techniques se joue un enjeu simple : apporter plus de lisibilité à un marché longtemps freiné par l’incertitude juridique. On décrypte ça !
Le LMNP a longtemps été présenté comme l’arme fiscale préférée des investisseurs immobiliers. Mais depuis la réforme entrée en vigueur en 2025, la magie comptable de l’amortissement ne disparaît pas : elle change simplement de moment. Les loyers restent optimisés pendant la détention, mais la facture peut désormais revenir à la revente. Faut-il vendre, conserver ou repenser sa stratégie ? On fait le point, calmement, chiffres à l’appui.