17 septembre 2026
Le Pinel est mort, vive l'amortissement ?!? Le dispositif Jeanbrun décrypté dans cet article. C'est parti !
LIRE PLUS
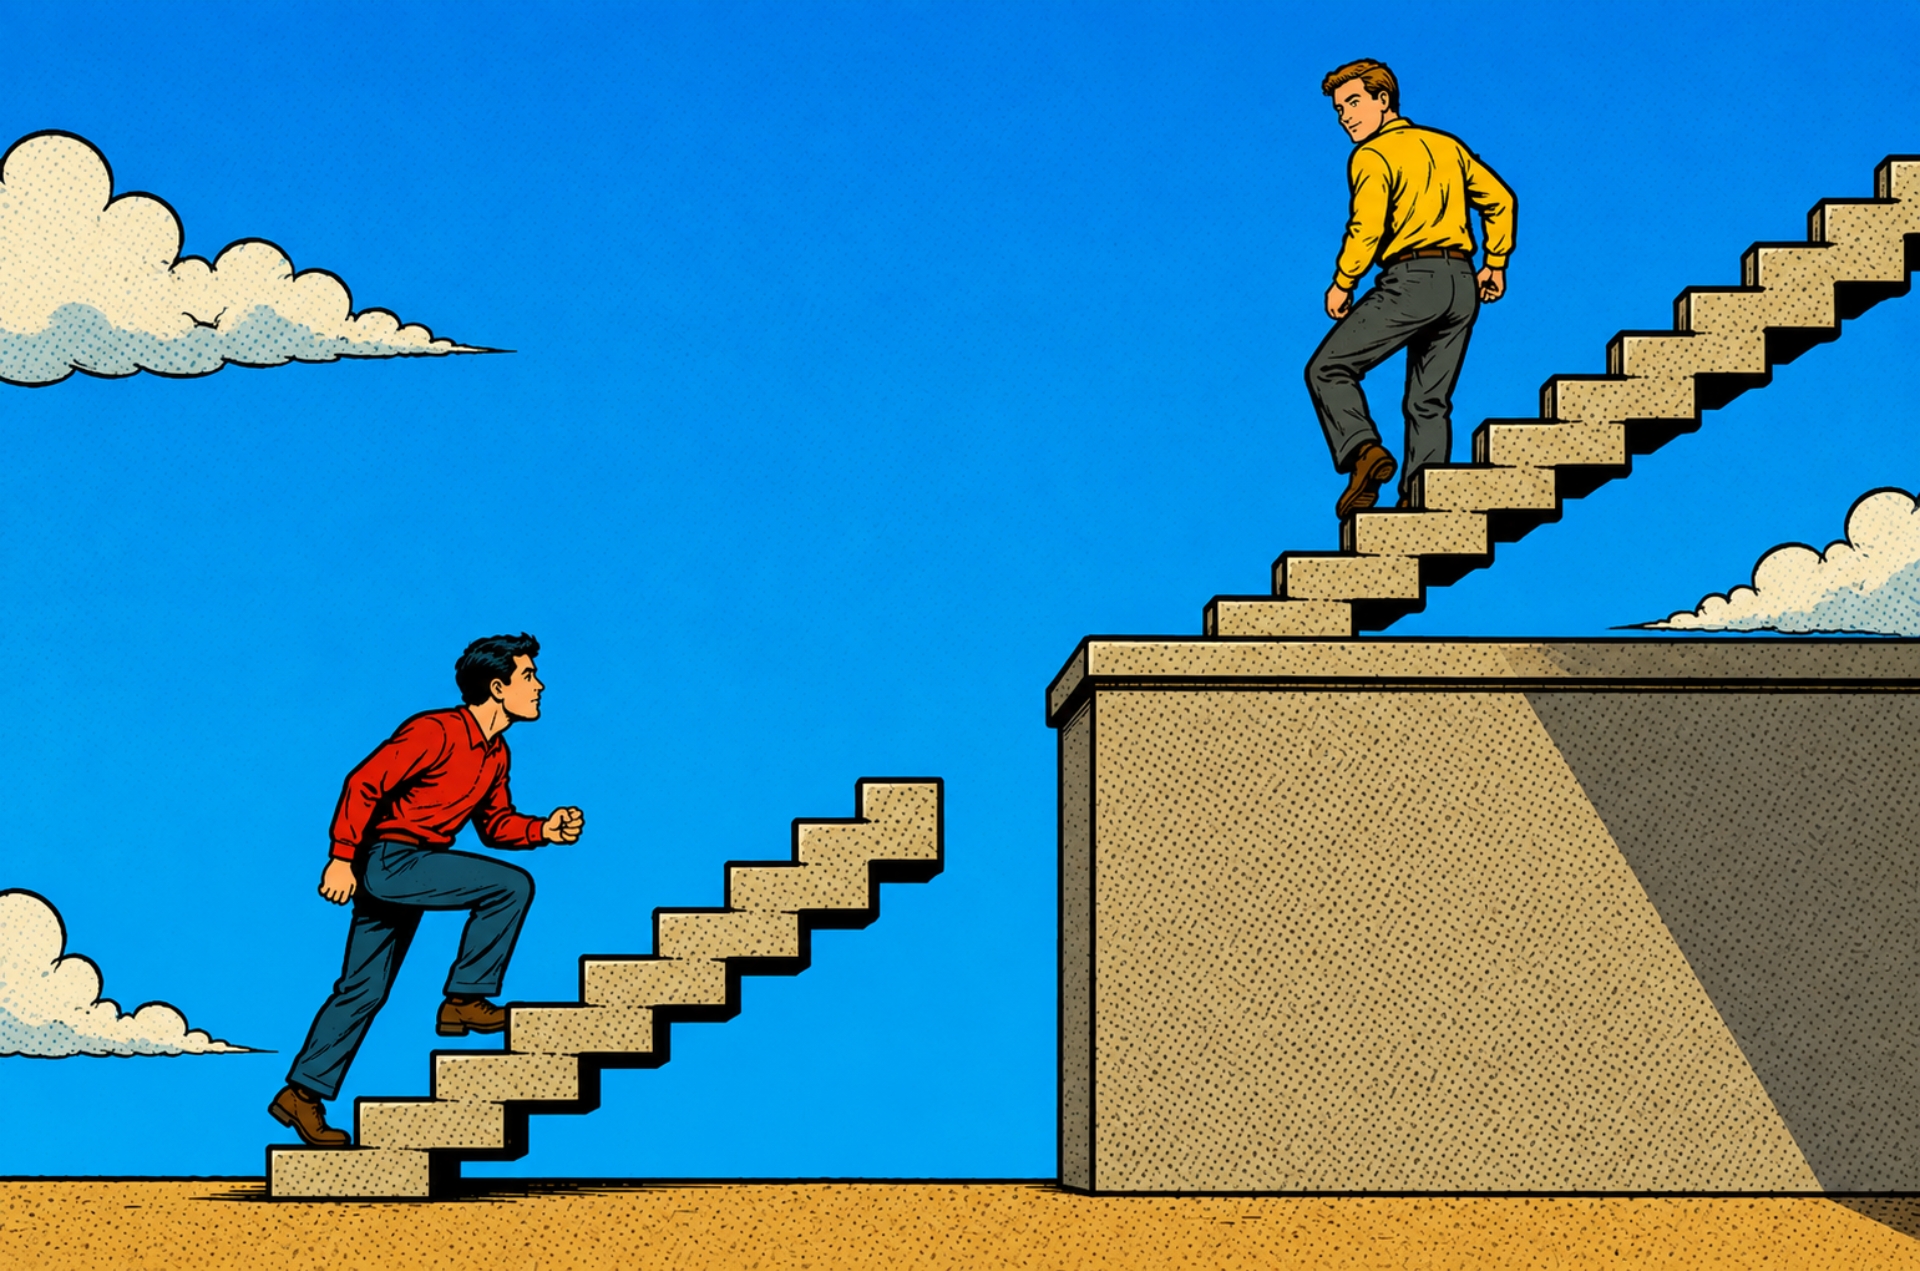
Imaginons deux escaliers identiques, côte à côte. Même hauteur de marches, même nombre de marches, même raideur.
Le premier commence au niveau du sol. Le second est posé sur une plateforme, si bien que sa première marche se situe déjà à plusieurs mètres de hauteur.
Deux personnes montent, l'une sur chaque escalier. Elles fournissent exactement le même effort, au même rythme, avec la même sueur. Au bout d'une heure, l'une se trouve nettement plus haut que l'autre. Elle regarde en bas, aperçoit la seconde loin derrière, puis en tire la conclusion la plus naturelle du monde. Cette personne doit monter moins vite. Elle travaille sans doute moins, ou moins bien.
Ce raisonnement n'est pas malhonnête. Il est simplement fait depuis un endroit où l'on ne voit plus la plateforme. Vue d'en haut, la plateforme a disparu du paysage. Il ne reste que les marches, l'effort, la fatigue dans les jambes, toutes choses parfaitement réelles. C'est précisément ce qui rend l'illusion si solide.
Cette scène se rejoue tous les jours dans les conversations sur l'argent. Elle mérite qu'on la regarde avec des chiffres plutôt qu'avec des impressions.
Deux collègues, même jour, même salaire.
Prenons Marc et Adrien. Ils entrent le même jour dans la même entreprise, au même poste, avec la même rémunération. Ils ont tous les deux la tête sur les épaules, tous les deux la même discipline d'épargne, mille euros mis de côté chaque mois. Ils investissent tous les deux de la même façon, sur les mêmes supports, avec le même rendement.
Une seule chose les sépare. Marc a commencé à 25 ans, avec cent mille euros reçus de sa famille. Adrien a commencé à 35 ans, avec zéro, le temps de rembourser ses études puis d'aider un peu chez lui.
Pour que la comparaison soit honnête, raisonnons entièrement en euros d'aujourd'hui. Le rendement retenu est un rendement réel, c'est-à-dire net d'inflation, fixé à cinq pour cent par an. C'est une hypothèse défendable puisque les actions mondiales ont délivré 5,2 % réels par an entre 1900 et 2024, sur 35 marchés, selon les travaux de Dimson, Marsh et Staunton. Les versements sont eux aussi indexés sur l'inflation, ce qui revient à verser mille euros constants chaque mois. Ainsi personne ne peut objecter que les montants sont gonflés par la magie des chiffres nominaux.
À soixante ans, Marc dispose d'environ 1 660 000€. Adrien dispose d'environ 586 000 €.
L'écart atteint 1 074 000 €. Marc possède près de trois fois le patrimoine d'Adrien, très exactement 2,83 fois.
Aucune différence de mérite. Aucune différence de discipline. Aucune différence de talent d'investisseur. Les deux ont fait exactement la même chose, avec la même rigueur, pendant toute leur vie active.
Où est passé le million.
Décomposons cet écart, car c'est là que la mécanique se dévoile.
Sur le 1 074 000 € de différence, 552 000 € proviennent uniquement des 100 000€ reçus au départ. Ce don, que Marc n'a pas gagné, a travaillé tout seul pendant trente-cinq ans jusqu'à devenir plus d'un demi-million. Les 522 000 € restants viennent des dix années d'avance sur les versements.
Autrement dit, la totalité de l'écart s'explique par deux choses dont aucune ne relève de l'effort. Un capital offert, puis du temps.
C'est ici que se trouve l'idée centrale de cet article, celle qui devrait changer la façon dont on lit la réussite financière des autres. Les intérêts composés sont multiplicatifs. Ils ne rattrapent donc jamais un écart de départ, ils le démultiplient. Un même taux de rendement appliqué à deux bases différentes produit des résultats sans commune mesure. Or nous jugeons les gens sur le montant final, tandis qu'eux s'attribuent le mérite du taux de rendement. Le taux de rendement est effectivement le seul élément qu'ils maîtrisent par leur choix d'allocation, toutes proportions gardées, car oui on ne maitrise pas un taux de rendement précis mais un certain range en fonction de l'allocation choisie. C'est aussi, de très loin, le plus petit morceau de l'équation.
Une objection mérite d'être traitée immédiatement. On pourrait soupçonner que le rendement retenu flatte la démonstration. Les vingt-cinq dernières années ont effectivement été moins généreuses que le siècle qui les précède, avec 3,5 % réels par an pour les actions mondiales. J'ai donc refait l'intégralité des calculs avec cette hypothèse plus sévère. Les montants baissent nettement, la mécanique demeure identique. Marc arrive alors à 1 146 000 €, Adrien à 475 000 €, soit encore 2,4 fois plus. Le niveau de rendement change l'échelle du tableau, il ne change jamais qui se trouve en haut ni pour quelle raison.
Le vrai prix de la plateforme.
On pourrait objecter qu'Adrien n'avait qu'à épargner davantage. Chiffrons cette objection mais elle ne survit pas au calcul.
Pour atteindre le même montant final que Marc, Adrien devrait mettre de côté 2 834€ par mois au lieu de 1 000€. Presque 3 fois plus, chaque mois, pendant 25 ans, avec le même salaire. Non pas un peu plus. Pas un effort supplémentaire raisonnable qu'un peu de rigueur permettrait de trouver. Près du triple, ce qui, à salaire égal, est tout simplement impossible.
Prenons même l'hypothèse la plus favorable, celle où les deux commencent au même âge, sans aucun retard, la seule différence étant le don initial. Pour neutraliser ce seul don de 100 000 €, il faudrait épargner 500 € de plus chaque mois pendant 35 ans, soit 50% d'épargne mensuelle supplémentaire. Cinquante pour cent d'effort en plus, chaque mois, pendant 35 ans, pour annuler un virement qui n'a coûté aucun effort à personne.
Voilà pourquoi la phrase il n'avait qu'à travailler plus ne veut rien dire mathématiquement. La ligne d'arrivée n'est pas seulement plus lointaine pour celui qui part du sol. Elle se situe fréquemment hors de portée, quel que soit son sérieux.
L'héritage n'est plus une exception, c'est devenu la règle.
On pourrait croire que ce cas est marginal, une histoire de familles fortunées qui ne concernerait presque personne. Les données disent l'inverse, avec une netteté brutale.
En France, la part héritée représente aujourd'hui environ 60 % du patrimoine total, contre à peu près 35 % au début des années 1970. En 2 générations, nous sommes revenus à une société où ce que l'on reçoit compte davantage que ce que l'on construit.
La répartition est plus parlante encore. Au sein d'une même génération, la moitié des individus hériteront de moins de 70 000 € sur l'ensemble de leur vie. Les 10% du haut en recevront environ 500 000€. Le 1% du haut, près de 4 000 000 €. Le 0,1%, 13 000 000 €.
Regardons ce que cela signifie concrètement. La moitié d'une génération ne recevra jamais, sur une vie entière, l'équivalent du don qui a fait toute la différence entre Marc et Adrien. Pendant ce temps, un dixième de la population reçoit de quoi ne jamais avoir à se poser la question de l'épargne mensuelle.
Dans un tel pays, le récit du mérite individuel décrit mal ce qui se passe réellement. Une personne peut très bien être un excellent gestionnaire, un investisseur discipliné, quelqu'un qui optimise chaque décision avec talent. La plus grande partie de son patrimoine viendra malgré tout de ce qu'elle a reçu, non de ce qu'elle a construit. Les deux choses sont vraies en même temps, ce qui rend d'ailleurs le sujet si difficile à aborder sans froisser personne. Le talent est réel. Il n'explique simplement pas l'essentiel du montant final.
L'actif qui ne figure sur aucun relevé.
Il existe un avantage encore plus déterminant que le capital, parce qu'il ne se voit nulle part et qu'il modifie la totalité des décisions.
Celui qui dispose d'un filet familial peut investir en actions sans trembler, puisqu'une mauvaise année ne menace pas son logement. Il peut refuser un poste médiocre, attendre une meilleure occasion, négocier depuis une position de force. Il peut tenter une activité indépendante, se tromper, recommencer. Il peut garder moins de liquidités de précaution, donc investir une part plus grande de son épargne, donc obtenir un rendement supérieur sur la durée.
Celui qui n'a aucun filet fait l'inverse. Et il a parfaitement raison de le faire. Il conserve davantage de trésorerie dormante, parce qu'un imprévu ne peut être absorbé par personne d'autre. Il prend moins de risque, non par ignorance, mais par nécessité. Il accepte le poste sûr plutôt que le pari intéressant.
La conséquence financière est double, ce qui la rend redoutable. Moins de capital investi, puis un rendement moyen plus faible sur ce capital. Les deux se combinent, année après année, dans le même sens.
Il faut se garder ici d'une généralisation injuste. Des entrepreneurs partis véritablement de rien existent, ils sont nombreux, leur mérite étant même plus grand que celui des autres, non pas plus petit. Une statistique décrit une distribution, jamais une personne en particulier.
Cela dit, la distribution est éloquente. Dans une étude devenue classique portant sur une cohorte britannique, Blanchflower et Oswald ont montré que recevoir un don ou un héritage de cinq mille livres doublait à peu près la probabilité de se mettre à son compte. Holtz-Eakin, Joulfaian et Rosen ont établi de leur côté que le montant d'un héritage influence non seulement la probabilité de se lancer, mais aussi le capital engagé dans l'entreprise ainsi que ses chances d'y survivre dans la durée. Andrew Oswald, qui a cosigné la première de ces recherches, en a tiré une formule restée célèbre, l'entrepreneuriat tient davantage au cash qu'au cran.
Le mécanisme n'a rien à voir avec le talent. Prendre un risque coûte infiniment moins cher lorsqu'un échec ne menace ni le logement ni la famille. La preuve la plus élégante vient d'ailleurs d'un tout autre terrain. Le chercheur Gareth Olds, à Harvard, a étudié l'élargissement de l'aide alimentaire aux États-Unis au milieu des années 2000. Les ménages devenus éligibles se sont révélés vingt pour cent plus susceptibles de posséder une entreprise. Aucune fortune familiale dans cette histoire, aucun héritage, seulement la certitude de pouvoir manger en cas d'échec. Ce n'est donc pas la richesse qui rend audacieux, c'est la sécurité.
Ce que l'on admire comme de l'audace est ainsi, pour une part, le produit de cette sécurité. Cela ne retire son courage à personne. Cela explique simplement pourquoi le courage se trouve si inégalement réparti, puis pourquoi cette inégalité n'apparaît sur aucun relevé de compte.
Il faut d'ailleurs dire un mot de ceux qui se lancent sans le moindre filet, parce qu'ils existent bel et bien. Certains partent sans économies, sans famille derrière, sans rien pour amortir la chute. Ils jouent leur logement, parfois la tranquillité de leurs proches. Objectivement, c'est déraisonnable, presque insensé, une partie d'entre eux le paiera d'ailleurs très cher. Mais leur audace, elle, n'a rien emprunté à personne. Lorsqu'elle réussit, elle mérite une admiration d'un tout autre ordre que celle accordée à qui pouvait se permettre d'échouer. Lorsqu'elle échoue, elle ne mérite en tout cas pas le mépris de ceux qui n'ont jamais eu grand-chose à perdre.
Quand l'argent remonte au lieu de descendre.
Nous arrivons à la partie que personne n'écrit, alors qu'elle concerne énormément de gens.
La vraie comparaison n'oppose pas quelqu'un qui reçoit à quelqu'un qui ne reçoit rien. Elle oppose un flux qui descend à un flux qui remonte.
Dans certaines familles, l'argent descend naturellement. Les parents financent les études, puis l'apport du premier logement. Les grands-parents aident les petits-enfants, parfois par des donations régulières, parfois en payant la nounou ou l'école. Trois générations poussent dans le même sens, celui de la génération la plus jeune.
Dans d'autres familles, le sens s'inverse. La même personne finance son propre foyer, élève ses enfants, puis soutient ses parents vieillissants. Les courses du mois. La taxe foncière de la maison familiale. Les dépenses de santé qui ne sont pas remboursées. Cette génération porte celle qui précède en même temps que celle qui suit. On la nomme parfois la génération pivot. Le mot est juste, tout repose sur elle.
L'effet sur un patrimoine est massif. Reprenons Adrien, en supposant qu'il consacre 500 € par mois à aider ses parents. Sa capacité d'épargne tombe donc à 500 € mensuels. À 60 ans, il dispose d'environ 293 0 00 €, contre 1 660 000 € pour Marc. L'écart ne se compte plus en facteur 3 mais en facteur 5,5.
Il faut mesurer ce que cette situation implique au quotidien. Celui qui aide ses parents ne peut pas se contenter d'épargner moins. Il doit aussi garder davantage d'argent disponible, puisque des évènements de vie ou une réparation urgente chez ses parents devra être payée par lui. Il arbitre donc son épargne autrement, avec plus de sécurité et moins de rendement. La double charge se paie ainsi deux fois, sur le montant investi puis sur la manière de l'investir.
Rien de tout cela n'apparaît jamais dans une comparaison de patrimoines. Deux personnes au même salaire n'ont pas la même capacité d'épargne, pourtant celle qui épargne moins sera jugée moins disciplinée. C'est exactement là que le mérite est mal attribué. On félicite pour son sens de l'optimisation celui dont rien ne remonte, alors que son optimisation est précisément rendue possible par le fait que rien ne remonte.
Pourquoi les conseils habituels ne fonctionnent pas pour tout le monde.
Cette mécanique jette une lumière crue sur la plupart des conseils de finance personnelle, y compris sur certains de ceux que l'on peut lire ici même.
Épargner 25% de ses revenus. Commencer le plus tôt possible. Prendre du risque tant que l'on est jeune, puisque le temps travaillera ensuite. Ces trois conseils sont justes. Ils sont aussi rédigés comme si chacun démarrait à zéro, sans dette, sans personne à soutenir, avec un matelas familial disponible en cas de coup dur.
Regardons ce que chacun suppose en silence. Épargner 25% suppose qu'aucun euro ne remonte vers la génération précédente. Commencer tôt suppose que l'on n'a pas passé 10 ans à rembourser des études puis à aider chez soi, or ces 10 années ne sont presque jamais un choix, elles découlent directement du point de départ. Prendre du risque quand on est jeune suppose qu'un mauvais cycle boursier ne mettra pas le loyer en danger, ce qui n'est vrai que lorsqu'il existe quelqu'un derrière.
Ces conseils ne sont donc pas faux. Ils sont incomplets. Ils décrivent l'escalier avec une grande précision, sans jamais mentionner la plateforme sur laquelle il repose parfois. Lorsqu'une personne ne parvient pas à les appliquer, on en conclut trop vite qu'elle manque de volonté, alors qu'elle manque surtout de marge.
Pourquoi celui qui part de haut ne voit pas ses marches.
Il serait facile, arrivé ici, de conclure à de la mauvaise foi. Ce serait faux. Ce serait surtout manquer l'essentiel.
Celui qui a démarré sur la plateforme a réellement monté des marches. Sa fatigue est réelle. Ses efforts sont réels. Il a travaillé, souvent beaucoup, parfois énormément. C'est justement ce qui rend l'illusion imparable, puisqu'il ressent physiquement l'effort qui, dans son esprit, explique le résultat. Personne ne ressent le capital qu'il n'a pas eu à constituer, parce que cela ne se ressent pas.
S'ajoute une habitude mentale bien documentée. Nous expliquons nos succès par nos qualités, tandis que nous expliquons les difficultés des autres par leur caractère. Cette asymétrie ne demande aucune méchanceté, elle est le fonctionnement ordinaire de l'esprit humain. J'avais abordé un mécanisme voisin en écrivant sur ce que la comparaison aux autres fait à nos décisions.
Enfin, les récits que nous entendons proviennent presque toujours des gagnants, qui racontent leur parcours comme une méthode reproductible plutôt que comme une conjonction de circonstances (c'est d''ailleurs l'objet de notre Podcast Med It Through, le processus et les circonstances et c'est pour cela qu'on remet au début, dans chaque épisode, le contexte). Le don initial y devient un détail de contexte. La plateforme disparaît du récit exactement comme elle disparaît du paysage quand on la regarde d'en haut.
Ce que chacun peut en faire.
Reste la question utile, celle qui évite que tout ceci ne serve à rien.
Pour celui qui a démarré en hauteur, la conclusion n'est pas la honte, qui ne sert personne. Personne ne choisit sa famille, ni le montant qu'on lui donne, ni l'époque où il naît. La seule chose qui se choisit est le récit que l'on se raconte ensuite. Une gratitude proportionnée au point de départ vaut infiniment mieux qu'une fierté proportionnée au résultat. Elle rend aussi plus juste dans le jugement porté sur les autres, ce qui n'est pas rien quand on dirige une équipe, quand on conseille, ou simplement quand on discute d'argent à table.
Pour celui qui a démarré au sol, la conclusion n'est pas le découragement. Les chiffres de cet article disent une chose dure, ils ne disent pas que l'effort est inutile. Ils disent que l'effort est nécessaire sans être suffisant, ce qui n'est pas la même chose. Deux leviers restent entièrement entre ses mains, la durée puis la régularité. Commencer tôt, automatiser, ne pas interrompre. Ce sont exactement les deux variables qui ont fait la fortune de Marc, à ceci près qu'il en a bénéficié sans avoir eu à les décider.
Une chose est en revanche à fuir absolument, la comparaison à un montant absolu. Elle est un mauvais instrument de décision, parce qu'elle pousse aux deux erreurs les plus coûteuses qui soient. Prendre un risque démesuré pour rattraper artificiellement un retard structurel ou renoncer entièrement en se disant que le jeu est truqué. Mesurer sa propre pente vaut mieux que mesurer l'altitude d'un autre. J'ai développé cette idée en cherchant à définir ce que veut dire être riche, tout comme en écrivant sur une vérité inconfortable dans la création de richesse.
Il existe enfin une conclusion pratique pour ceux qui ont des enfants. Puisque les données montrent que la transmission pèse désormais plus lourd que l'accumulation, la question de ce que l'on prépare pour la génération suivante cesse d'être un détail patrimonial. Elle devient un levier central. C'est aussi pour cela que l'éducation financière à l'intérieur d'une famille compte autant que les montants transmis.
La seule faute.
Revenons une dernière fois aux deux escaliers.
Celui qui monte l'escalier surélevé n'a rien volé. Il monte, il transpire, il progresse. Ses marches sont vraies. Son effort compte. Rien dans cet article ne cherche à le lui retirer.
Celui qui monte l'escalier posé au sol n'est ni une victime ni un incompris. Il avance lui aussi, souvent avec un courage que personne ne mesure, parfois en portant sur son dos une génération devant lui puis une autre derrière lui.
La différence entre les deux ne se joue donc pas dans l'effort. Elle se joue dans la lucidité sur le point de départ.
Il n'y a aucune faute à être parti de haut. La seule faute consiste à croire qu'on est parti d'en bas.